 Kittiphoom Som-Ang
สรุปสั้น ๆ
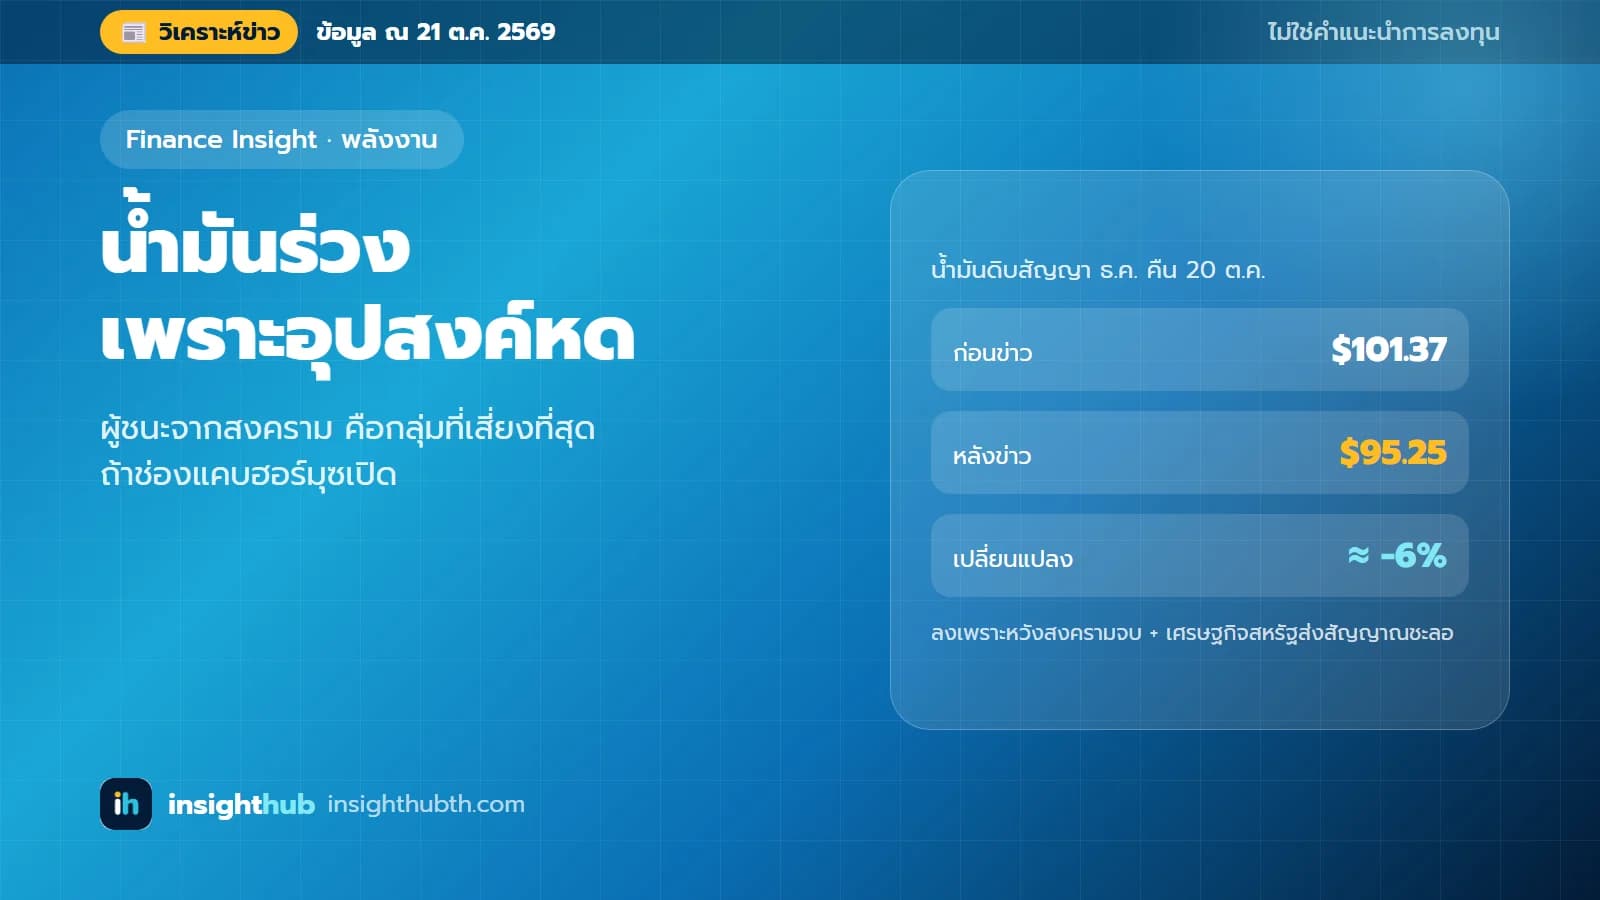
- ข่าว: คืนวันที่ 20 ต.ค. 2569 น้ำมันดิบร่วงราว 6% จากสองแรงพร้อมกัน คือความหวังว่าสงครามจะคลี่คลาย และสัญญาณว่าเศรษฐกิจสหรัฐเริ่มชะลอ
- ตัวเลขที่ควรรู้: ตั้งแต่สงครามเริ่ม หุ้นโรงกลั่นและปิโตรเคมีขึ้น 27–97% ขณะที่ SET ขึ้นแค่ 1.7% ค่าการกลั่นของ TOP พุ่งจาก 5.2 เป็น 21.2 ดอลลาร์ต่อบาร์เรล แต่บริษัทคาดเองว่าจะกลับลงมาราว 10.6 ดอลลาร์ในไตรมาส 4
- ผลกระทบ: กลุ่มที่ได้ประโยชน์จากสงครามมากที่สุดคือกลุ่มที่เสี่ยงที่สุดถ้าช่องแคบฮอร์มุซเปิด ส่วนธุรกิจที่ต้นทุนผูกกับน้ำมัน เช่น สายการบินและขนส่ง จะได้ประโยชน์ก็ต่อเมื่อน้ำมันลงเพราะ อุปทานกลับมา ไม่ใช่เพราะเศรษฐกิจทรุด
เกิดอะไรขึ้นคืนวันที่ 20 ต.ค.
น้ำมันดิบสัญญาเดือนธันวาคมร่วงจาก 101.37 ลงมาที่ 95.25 ดอลลาร์ต่อบาร์เรล ภายในวันเดียว (ราว −6%) ตามรายงานของ IFR News เหตุผลไม่ใช่ว่าน้ำมันล้นตลาด แต่เป็น ความหวังว่าสงครามจะคลี่คลาย มีรายงานว่ากาตาร์กับปากีสถานกำลังผลักข้อเสนอประนีประนอมระหว่างวอชิงตันกับเตหะราน และข้อเสนอของอิหร่านที่จะเปิดช่องแคบฮอร์มุซภายในเจ็ดวันยังอยู่บนโต๊ะ
คืนเดียวกัน ข้อมูลที่อยู่อาศัยของสหรัฐออกมาแย่กว่าคาดมาก ยอดทำสัญญาซื้อบ้านเดือนกันยายนลดลง 7.3% จากเดือนก่อน (ตลาดคาด −0.5%) ดอกเบี้ยเงินกู้บ้านขึ้นจาก 6.8% เป็น 7.6% ภายในเดือนเดียว พันธบัตรรัฐบาลสหรัฐจึงถูกซื้อเป็นที่หลบภัย
ต้องเข้าใจระดับราคาก่อนอ่านต่อ น้ำมันยังแพงมาก เบรนต์เดือนหน้ายังอยู่ที่ราว 108 ดอลลาร์ และขึ้นมาจากแถว 75 ดอลลาร์เมื่อเดือนกรกฎาคม การร่วงคืนนั้นคือการถอยจากยอดเขา ไม่ใช่การกลับสู่ภาวะปกติ
ทำไมสำคัญ: น้ำมันลงมีสองเหตุผล และส่งผลต่อหุ้นคนละทาง
น้ำมันที่ลงแรงเท่ากันอาจมาจากคนละสาเหตุ คำถามที่ต้องตอบก่อนคือ น้ำมันลงเพราะอะไร
| น้ำมันลงเพราะ | กำไรบริษัททั่วไป | ดอกเบี้ย | ใครได้ประโยชน์ |
|---|---|---|---|
| อุปทานกลับมา (สงครามคลี่คลาย ฮอร์มุซเปิด) | ดีขึ้น ต้นทุนลด คนยังใช้จ่ายเท่าเดิม | เงินเฟ้อผ่อน ดอกเบี้ยลงได้ | เกือบทุกกลุ่ม ยกเว้นต้นน้ำ |
| อุปสงค์หด (คนหยุดซื้อ เศรษฐกิจชะลอ) | แย่ลง ต้นทุนลดก็จริง แต่ยอดขายลดด้วย | ลง เพราะตลาดกลัวเศรษฐกิจถดถอย | หุ้นปันผลสูง พันธบัตร หุ้นกลุ่มป้องกัน |
คืนนั้นมี ทั้งสองแรงพร้อมกัน ข่าวเจรจาคือแรงแรก ข้อมูลที่อยู่อาศัยคือแรงที่สอง IFR ให้น้ำหนักแรงที่สองมากกว่า โดยมองว่าดอกเบี้ยสูงนาน พลังงานแพง และความกังวลเรื่องหนี้ฝั่ง AI กำลังกัดกร่อนการเติบโตอยู่แล้ว คำถามต่อมาคือ แต่ละกลุ่มอุตสาหกรรมไวต่อแรงไหนมากกว่ากัน
กระทบใครบ้าง: ผู้ชนะจากสงครามคือกลุ่มที่เสี่ยงที่สุดถ้าสงครามจบ
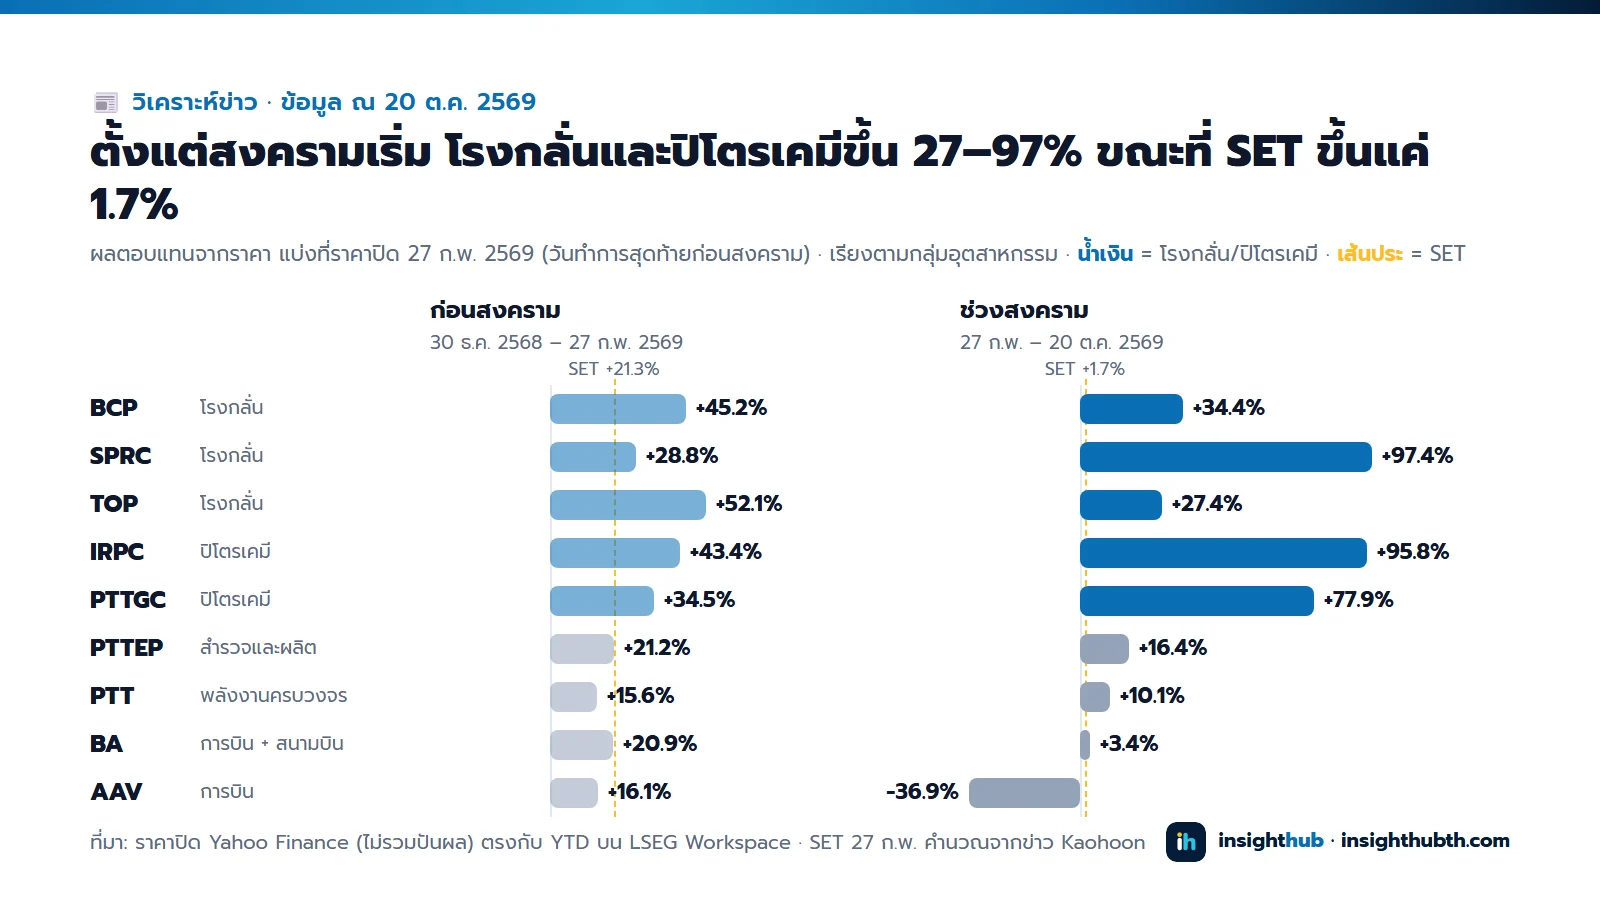
หุ้นที่ขึ้นแรงที่สุดไม่ใช่หุ้นที่ขุดน้ำมัน แต่เป็นหุ้นที่กลั่นน้ำมัน นับจากราคาปิด 27 ก.พ. 2569 ซึ่งเป็นวันทำการสุดท้ายก่อนสงครามปะทุ SET แทบไม่ขยับ (+1.7%) PTTEP ซึ่งขายน้ำมันดิบโดยตรงขึ้น 16% ขณะที่ SPRC กับ IRPC ขึ้นเกือบเท่าตัว
ตัวเลข "ตั้งแต่ต้นปี" ทำให้ภาพดูแรงเกินจริงไปบางส่วน หุ้นทั้งเก้าตัวขึ้นไปแล้ว 16–52% ในสองเดือนก่อนสงคราม และ SET ขึ้น 21% TOP กับ BCP ขึ้นในช่วงนั้นมากกว่าช่วงสงครามเสียอีก
ค่าการกลั่นยืนยันเหตุผลนี้ TOP รายงานค่าการกลั่นที่ไม่รวมผลจากสต็อกน้ำมันในไตรมาส 2/2569 ไว้ที่ 21.2 ดอลลาร์ต่อบาร์เรล เทียบกับ 5.2 ดอลลาร์ในไตรมาสเดียวกันของปีก่อน บริษัทอธิบายว่ามาจากส่วนต่างราคาน้ำมันเครื่องบินและดีเซลเทียบกับน้ำมันดิบดูไบ ซึ่งกว้างขึ้นเป็นราว 63 ดอลลาร์ จาก 14–16 ดอลลาร์ หลังช่องแคบฮอร์มุซปิด IRPC รายงานไปทางเดียวกัน คือ 11.77 ดอลลาร์ในไตรมาส 1 เป็น 13.47 ดอลลาร์ในไตรมาส 2
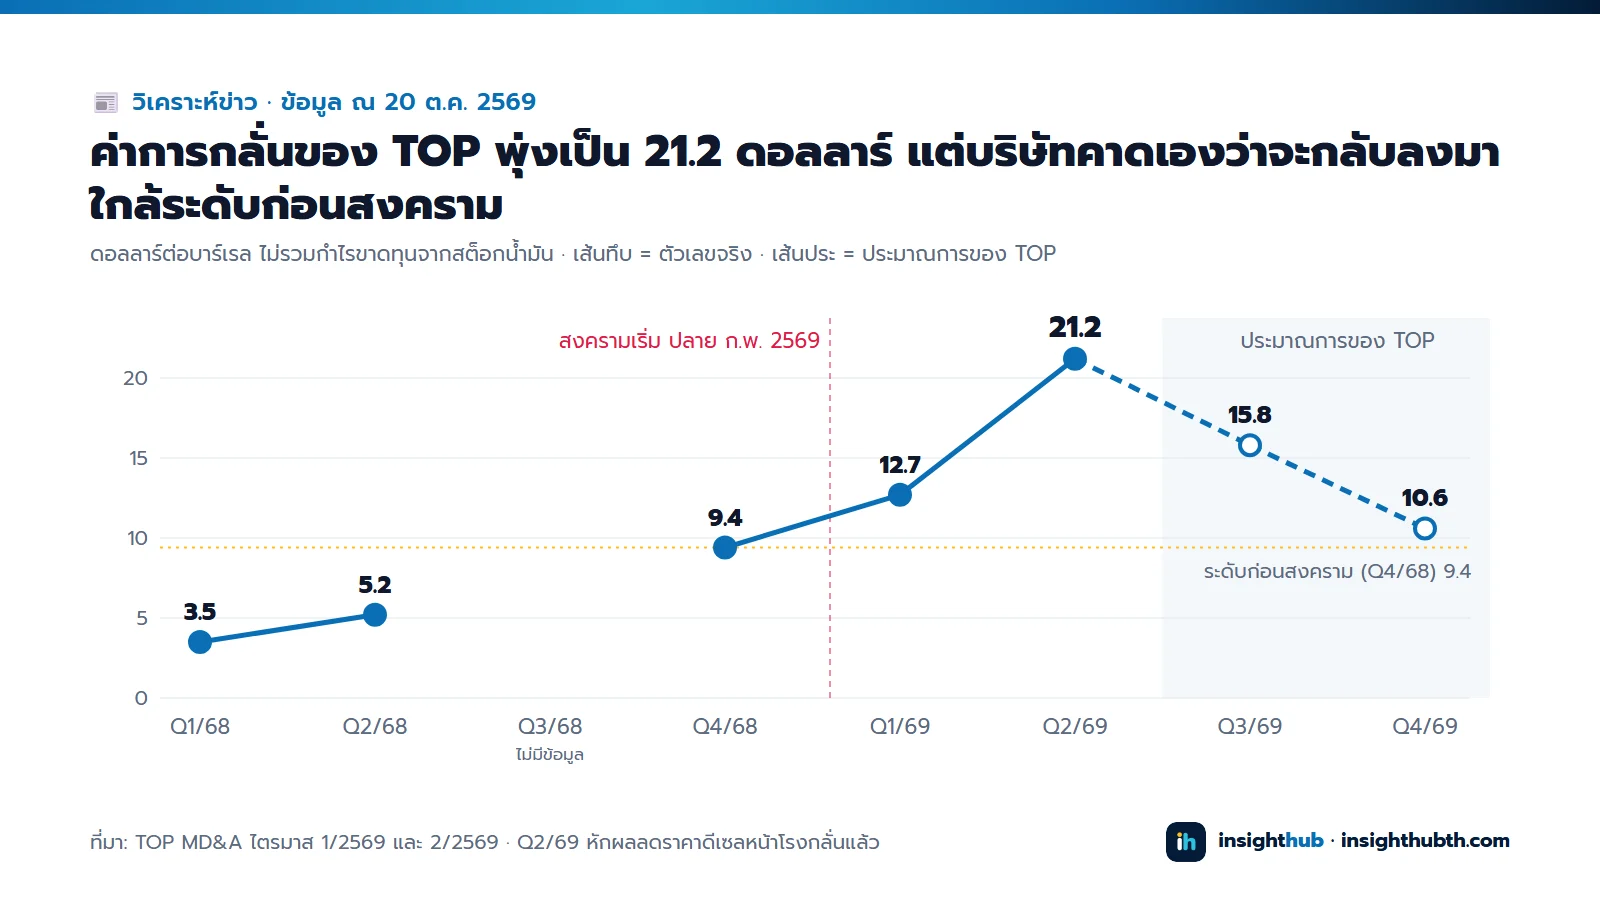
ประมาณการสองจุดสุดท้ายเป็นของ TOP เอง ตั้งอยู่บนสมมติฐานว่าความตึงเครียดในตะวันออกกลางจะค่อย ๆ ผ่อนลงภายในไตรมาส 3 ถ้าสงครามยืดเยื้อ เส้นนี้จะอยู่สูงกว่าที่บริษัทคาดไว้
นัยต่อภาพรวม: ตัวเลขชุดเดียวกันบอกความเสี่ยงไว้ด้วย ตามประมาณการของ TOP ค่าการกลั่นไตรมาส 4 จะเหลือ 10.6 ดอลลาร์ ใกล้ระดับก่อนสงคราม (9.4 ดอลลาร์ในไตรมาส 4/2568) นอกจากนี้เมื่อราคาน้ำมันลง โรงกลั่นยังขาดทุนจากสต็อกน้ำมันที่ซื้อไว้ตอนราคาแพง ไตรมาส 2 TOP ขาดทุนจากสต็อก 12.2 ดอลลาร์ต่อบาร์เรล ค่าการกลั่นที่รวมผลนี้จึงเหลือแค่ 9.0 ดอลลาร์ กลุ่มที่ได้ประโยชน์จากสงครามมากที่สุดจึงเป็นกลุ่มที่เสียมากที่สุดเมื่อช่องแคบเปิด ส่วน PTT ซึ่งมีธุรกิจตั้งแต่ต้นน้ำถึงปลายน้ำ ขึ้นแค่ 10% ในช่วงสงคราม สะท้อนว่าธุรกิจที่กระจายตัวขึ้นลงตามราคาน้ำมันน้อยกว่า
สายการบินแยกเป็นสองเรื่อง AAV ซึ่งเป็นสายการบินล้วนลดลง 37% นับจากสงครามเริ่ม ตรงกับต้นทุนน้ำมันเครื่องบินที่แพงขึ้น ส่วน BA ขึ้นแค่ 3% แต่ BA มีธุรกิจสนามบินด้วย จึงใช้แทนกลุ่มสายการบินไม่ได้ กลุ่มสายการบินล้วนจึงไวต่อราคาน้ำมันเครื่องบินที่สุดในกลุ่มท่องเที่ยว แต่ถ้าน้ำมันลงเพราะเศรษฐกิจชะลอ ยอดผู้โดยสารก็อาจลดตามไปด้วย
ราคาหุ้นข้างบนเป็นราคาก่อนข่าว ตลาดหุ้นไทยปิดตอน 16:30 น. ส่วนรายงานน้ำมันร่วงออกเวลา 22:19 น. ตามเวลาไทย วันที่ 20 ต.ค. หมวดพลังงานลดแค่ 0.15% ขณะที่ SET ลด 1.07% วันรุ่งขึ้น (21 ต.ค.) ซึ่งเป็นวันแรกที่ตลาดไทยซื้อขายหลังข่าว ตลาดตอบสนองไม่แรง SET ปิดที่ 1,556.09 จุด (+0.07%) หมวดพลังงานและสาธารณูปโภคแทบไม่ขยับ (+0.03%) หุ้นกลุ่มโรงกลั่นลง 0.5–1.8% ใกล้เคียงกับกลุ่มสำรวจและผลิตที่ลง 0.9% จึงยังไม่เห็นตลาดแยกสองกลุ่มนี้ออกจากกันชัดเจน ขณะที่หมวดท่องเที่ยวขึ้น 2.4% และขนส่งขึ้น 1.3% สอดคล้องกับความหวังว่าต้นทุนน้ำมันจะลดลง
สมมติฐาน: หุ้น 9 ตัวในกราฟเป็นตัวอย่างของแต่ละกลุ่ม ไม่ใช่ตัวแทนทั้งอุตสาหกรรม และไม่ได้จัดอันดับว่าตัวไหนน่าลงทุน ภาพนี้อาจพลิกได้ถ้าการเจรจาล้มและสงครามยืดเยื้อ
แรงดึงอีกทาง: สงครามยังไม่จบ
ข่าวเจรจายังเป็นแค่ความหวัง ภายในคืนเดียวกันมีหัวข่าวที่ชี้ไปอีกทาง
- อังกฤษส่งเครื่องบินขับไล่ไปป้องกันซาอุดิอาระเบียจากการโจมตีของกลุ่มฮูตี
- กองกำลังพันธมิตรยิงโดรนตกในเขตริยาด
- เนทันยาฮูเผยว่าเคยหารือกับทรัมป์เรื่องการโค่นรัฐบาลอิหร่าน
ตลาดสัญญาล่วงหน้าบอกว่าคนส่วนใหญ่เชื่อว่าวิกฤตนี้เป็นของชั่วคราว เบรนต์ส่งมอบธันวาคมนี้อยู่ที่ 107.86 ดอลลาร์ แต่ราคาสัญญาล่วงหน้าไล่ลงไปแถว 60–70 ดอลลาร์ในสัญญาปี 2578–2582 แปลว่าตลาดไม่ได้ถามว่าน้ำมันจะลงไหม แต่ถามว่าจะลงเมื่อไหร่ และคำตอบขึ้นกับการเจรจาเปิดช่องแคบฮอร์มุซเป็นหลัก
ผลต่อหุ้นไทยคือ หุ้นที่แกว่งตามราคาน้ำมันจะขึ้นลงตาม พาดหัวข่าวการเจรจา มากกว่าพื้นฐานของบริษัท ความผันผวนสูงแบบนี้ไม่เหมาะกับการตัดสินใจระยะยาวจากข่าวคืนเดียว
SME ควรทำอะไร: ค่าน้ำมันหน้าปั๊มไม่ลงตามตลาดโลกทันที
น้ำมันดิบที่ลงคืนเดียวไม่ได้แปลว่าค่าดีเซลจะลงในวันรุ่งขึ้น ราคาขายปลีกในไทยผ่านทั้งค่าการกลั่น ภาษี และกองทุนน้ำมันเชื้อเพลิงที่ใช้พยุงราคาช่วงน้ำมันแพง เมื่อน้ำมันโลกลง กองทุนมักเก็บเงินคืนก่อน ราคาหน้าปั๊มจึงลงช้ากว่าและน้อยกว่าตลาดโลก
- รู้ว่าน้ำมันคิดเป็นกี่เปอร์เซ็นต์ของต้นทุนขาย ธุรกิจที่ค่าขนส่งหรือค่าพลังงานเป็นต้นทุนหลักจะได้รู้ว่าน้ำมันลง 10% ช่วยกำไรได้จริงเท่าไร
- อย่าลดราคาขายหรือเซ็นสัญญาค่าขนส่งระยะยาวจากข่าวคืนเดียว ถ้าน้ำมันลงเพราะเศรษฐกิจชะลอ ยอดขายอาจลดเร็วกว่าต้นทุนที่ประหยัดได้
- ทำงบประมาณปี 2570 แบบสองสถานการณ์ ฮอร์มุซเปิด (น้ำมันกลับไปแถว 75 ดอลลาร์) กับสงครามยืดเยื้อ (น้ำมันเกิน 100 ดอลลาร์) แล้วดูว่ากำไรต่อชิ้นต่างกันเท่าไร
สิ่งที่ควรจับตาต่อ
- ราคาหุ้นกลุ่มโรงกลั่นเทียบกับกลุ่มสำรวจและผลิต ในวันที่มีข่าวการเจรจาออกมา
- ข่าวการเจรจาเปิดช่องแคบฮอร์มุซภายในเจ็ดวัน
- ผลประกอบการไตรมาส 3 ของกลุ่มพลังงาน PTT แจ้ง 12 พ.ย. 2569 เทียบค่าการกลั่นที่ TOP รายงานจริงกับที่บริษัทประมาณไว้ 15.8 ดอลลาร์
- ผลตอบแทนพันธบัตรสหรัฐอายุ 10 ปี เทียบกับระดับ 5.00% ที่ IFR มองว่าจะมีแรงขายทำกำไร
แหล่งอ้างอิง
- IFR News, "US GOVTS - Oil plunges, housing buckles as demand destruction fuels Treasury rally" (20 ต.ค. 2569) ผ่าน LSEG Workspace — ราคาน้ำมันสัญญา ธ.ค. 101.37 → 95.25, สัญญาซื้อบ้าน −7.3%, ดอกเบี้ยบ้าน 6.8% → 7.6%
- LSEG Workspace — เบรนต์ (LCOc1) 107.86 ดอลลาร์และเส้นราคาสัญญาล่วงหน้า เวลา 22:21 น., ผลตอบแทนตั้งแต่ต้นปีรายหุ้นและ SET, พาดหัวข่าวตะวันออกกลาง คืน 20 ต.ค. 2569
- ราคาปิด Yahoo Finance (ไม่ปรับปันผล) 30 ธ.ค. 2568 · 27 ก.พ. 2569 · 20 ต.ค. 2569
- Kaohoon International, SET วันที่ 2 มี.ค. 2569 — ใช้คำนวณ SET ปิด 27 ก.พ. 2569 ที่ 1,528.26 จุด
- TOP, MD&A ไตรมาส 1/2569 (ตาราง 4, หัวข้อ 2.3) และ MD&A ไตรมาส 2/2569 (หัวข้อ 2.4)
- Kaohoon International, สรุปผล IRPC ไตรมาส 2/2569
ข้อจำกัด: ผลตอบแทนคิดจากราคาอย่างเดียว ไม่รวมเงินปันผล · SET วันที่ 27 ก.พ. คำนวณจากข่าว ส่วน SET สิ้นปี 2568 คำนวณย้อนจาก YTD 23.44% · ไม่มีค่าการกลั่นไตรมาส 3/2568 เพราะหาเอกสารต้นฉบับไม่พบ · แต่ละบริษัทนิยามค่าการกลั่นต่างกัน จึงเทียบข้ามบริษัทตรง ๆ ไม่ได้
ผู้เขียนไม่ได้ถือหลักทรัพย์ใดที่กล่าวถึงในบทความนี้ และไม่มีส่วนได้เสียทางการเงินกับบริษัทที่กล่าวถึง
บริการ: คำนวณความคุ้มค่า
เห็นตัวเลขคืนทุน ความเสี่ยง และจุดที่ต้องระวัง ก่อนตัดสินใจ