 Kittiphoom Som-Ang
สรุปสั้น ๆ
| ตัวชี้วัด | ตอบคำถาม | เกณฑ์ตัดสิน | จุดอ่อน |
|---|---|---|---|
| NPV (มูลค่าปัจจุบันสุทธิ) | โครงการเพิ่มมูลค่าให้ธุรกิจกี่บาท หลังคิดต้นทุนเงินแล้ว | NPV > 0 คุ้ม | ต้องเลือกอัตราคิดลดให้ถูก |
| IRR (อัตราผลตอบแทนภายใน) | โครงการให้ผลตอบแทนกี่เปอร์เซ็นต์ต่อปี | IRR > อัตราผลตอบแทนขั้นต่ำ | เทียบโครงการคนละขนาดแล้วหลอกได้ |
| Payback (ระยะคืนทุน) | กี่ปีได้เงินลงทุนคืน | สั้นกว่าเกณฑ์ที่รับได้ | ไม่สนเงินหลังคืนทุน และไม่คิดค่าเงินตามเวลา |
ใช้ NPV ตัดสินใจเป็นหลัก แล้วดู IRR เพื่อเทียบกับผลตอบแทนที่ต้องการ และดู Payback เพื่อเช็กความเสี่ยงด้านสภาพคล่อง
ในทางปฏิบัติ งานสำรวจ CFO 392 คนของ Graham & Harvey (2001) พบว่า 75.7% ใช้ IRR และ 74.9% ใช้ NPV เสมอหรือเกือบเสมอ ส่วนบริษัทขนาดเล็กมีแนวโน้มใช้ Payback มากกว่า ซึ่งเป็นจุดที่ SME มักตัดสินใจพลาด
ลองใส่ตัวเลขโครงการของคุณได้ที่ เครื่องคำนวณ NPV IRR ระยะคืนทุน ฟรี
สูตร
- NPV = −เงินลงทุน + Σ กระแสเงินสดปีที่ t ÷ (1 + r)^t
- IRR = อัตรา r ที่ทำให้ NPV = 0
- Payback = จำนวนปีที่กระแสเงินสดสะสมเท่ากับเงินลงทุน (ถ้าเงินเข้าเท่ากันทุกปี = เงินลงทุน ÷ กระแสเงินสดต่อปี)
r คืออัตราคิดลด หรืออัตราผลตอบแทนขั้นต่ำที่ธุรกิจต้องการ ควรสะท้อนต้นทุนเงินทุนจริง เช่น ดอกเบี้ยเงินกู้ หรือผลตอบแทนที่เจ้าของคาดหวัง บวกความเสี่ยงของโครงการ
ตัวอย่าง: ซื้อเครื่องจักรใหม่คุ้มไหม
ซื้อเครื่อง 1,200,000 บาท ลดค่าแรงและของเสียได้ปีละ 420,000 บาท มีค่าดูแลปีละ 40,000 บาท ใช้งาน 7 ปี อัตราคิดลด 8%
| ผลลัพธ์ | |
|---|---|
| กระแสเงินสดสุทธิต่อปี | 420,000 − 40,000 = 380,000 บาท |
| NPV ที่ 8% | ≈ 778,000 บาท |
| IRR | ≈ 25.0% ต่อปี |
| Payback | 1,200,000 ÷ 380,000 ≈ 3.2 ปี |
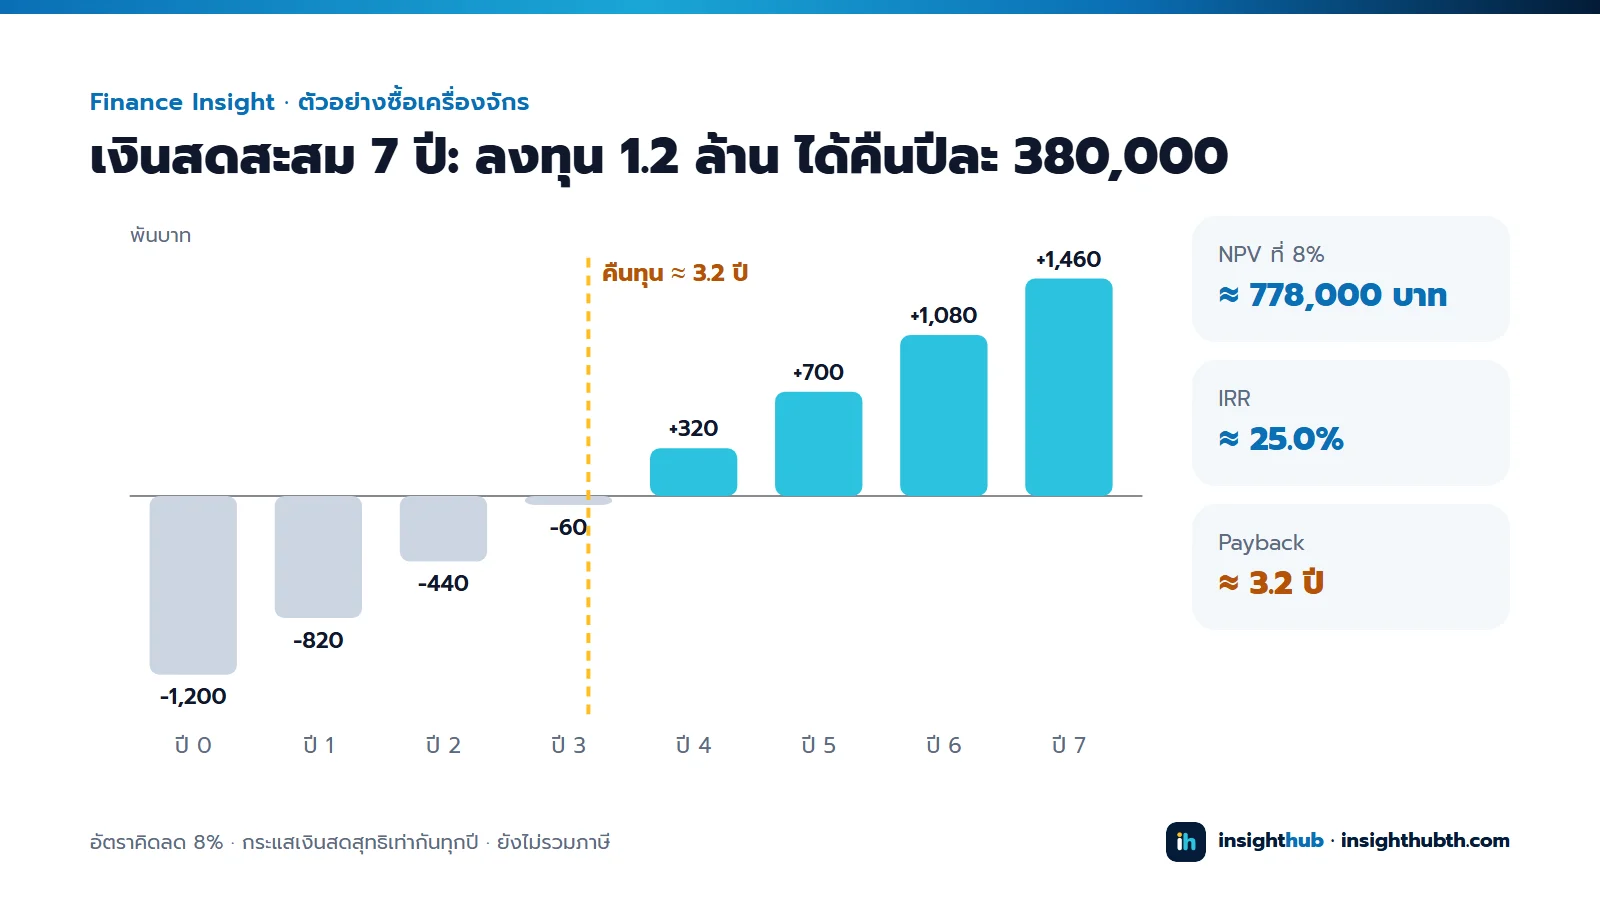
ทั้งสามตัวชี้ไปทางเดียวกันว่าคุ้ม คำถามที่ควรถามต่อคือ ตัวเลขประหยัด 420,000 บาทมาจากไหน และถ้าได้จริงแค่ 70% ยังคุ้มไหม (ดูหัวข้อ Sensitivity ด้านล่าง)
เมื่อ NPV กับ IRR ให้คำตอบขัดกัน
เกิดบ่อยเมื่อต้องเลือกระหว่างโครงการที่ทำได้แค่อย่างเดียว (Mutually Exclusive) และขนาดเงินลงทุนต่างกัน สมมติอัตราผลตอบแทนขั้นต่ำ 10% และทั้งสองโครงการได้เงินคืนครั้งเดียวสิ้นปีที่ 1
| ลงทุน | ได้คืนสิ้นปี | IRR | NPV ที่ 10% | |
|---|---|---|---|---|
| โครงการ A | 1,000,000 | 1,300,000 | 30% | 181,818 |
| โครงการ B | 5,000,000 | 6,000,000 | 20% | 454,545 |
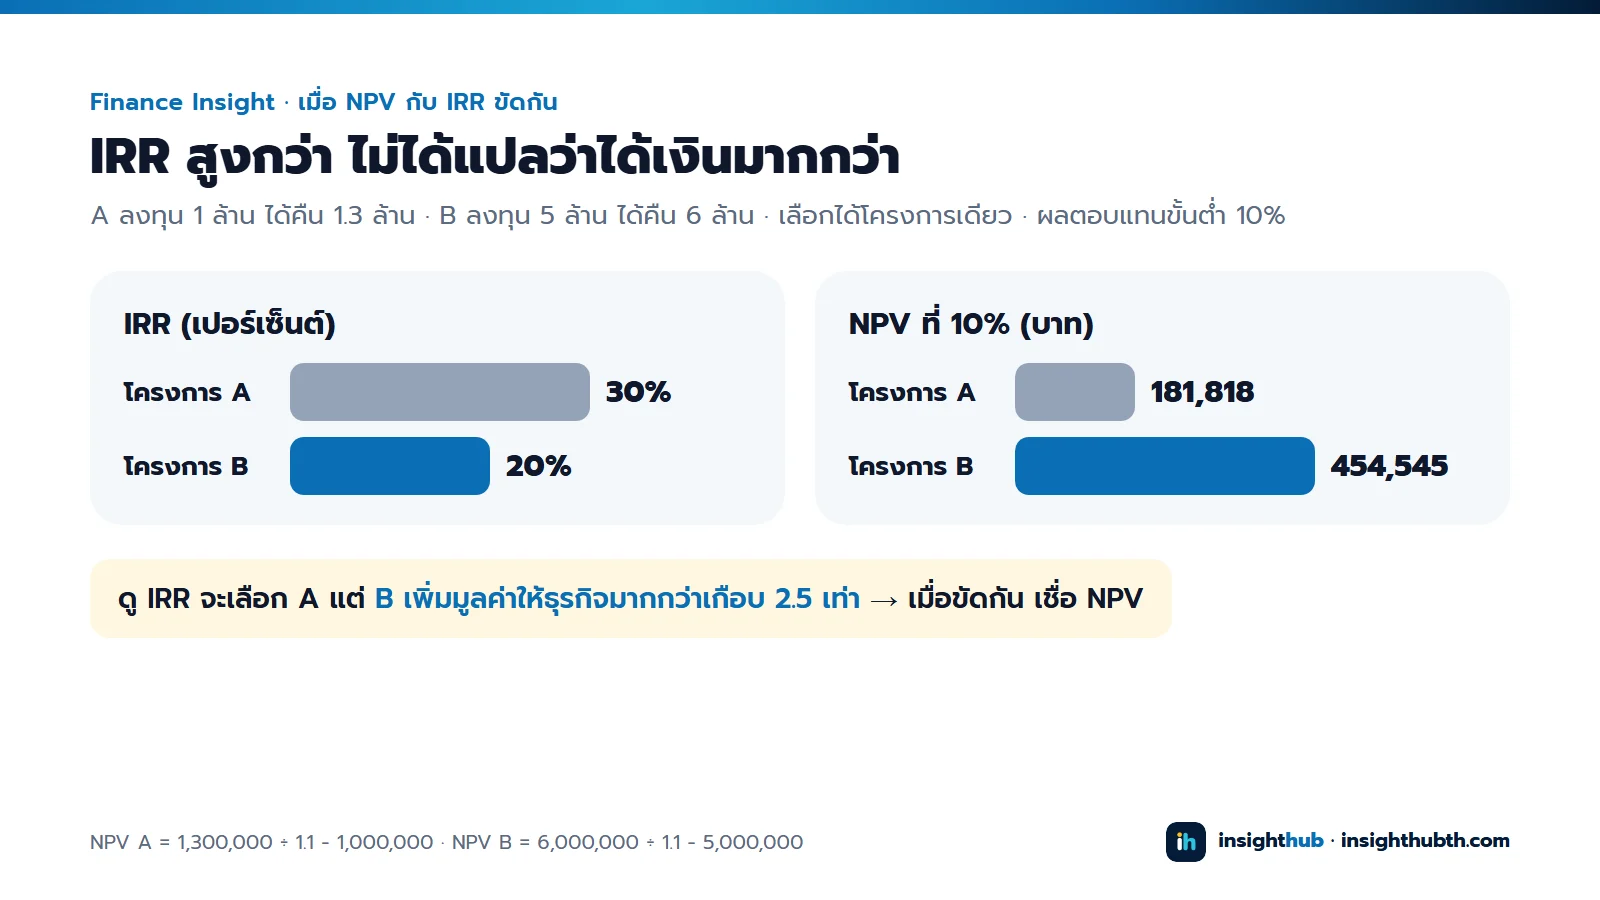
ถ้าดู IRR จะเลือก A แต่ B สร้างมูลค่าเพิ่มให้ธุรกิจมากกว่าเกือบ 2.5 เท่า เมื่อขัดกัน ให้เชื่อ NPV เพราะ NPV วัดเป็นบาทที่ธุรกิจได้เพิ่มจริง ยกเว้นกรณีมีเงินจำกัด ให้จัดลำดับด้วยมูลค่าที่ได้ต่อเงินลงทุน 1 บาทแทน
ข้อผิดพลาดที่พบบ่อยเวลาทำตัวเลข
- ใช้กำไรทางบัญชีแทนกระแสเงินสด ค่าเสื่อมราคาไม่ใช่เงินที่จ่ายออกไป แต่มีผลกับภาษี ต้องคิดจากเงินเข้าออกจริง
- ไม่ได้คิดแบบส่วนเพิ่ม นับเฉพาะเงินที่เปลี่ยนไปเพราะตัดสินใจลงทุน ถ้าไม่ลงทุนแล้วจะเกิดอยู่ดี ไม่ต้องนับ
- นับเงินที่จ่ายไปแล้ว (Sunk Cost) เช่น ค่าศึกษาความเป็นไปได้ที่จ่ายไปแล้ว ไม่ควรมีผลกับการตัดสินใจ
- ลืมต้นทุนค่าเสียโอกาส เช่น ใช้พื้นที่โกดังที่เดิมปล่อยเช่าได้ ต้องนับค่าเช่าที่เสียไป
- ลืมเงินทุนหมุนเวียนและมูลค่าซาก สต็อกที่ต้องเพิ่มคือเงินที่จมตอนเริ่ม และได้คืนตอนจบโครงการ
- ปนเงินเฟ้อผิดฝั่ง ถ้าใช้อัตราคิดลดที่รวมเงินเฟ้อ กระแสเงินสดก็ต้องรวมเงินเฟ้อด้วย
- เทียบโครงการที่อายุไม่เท่ากันตรง ๆ เครื่อง 5 ปีกับเครื่อง 10 ปี ต้องปรับให้เทียบกันได้ก่อน
ทำ Sensitivity และ Scenario ก่อนตัดสินใจ
ตัวเลขในโมเดลเป็นการคาดการณ์ ควรถามว่า "ถ้าพลาด จะพลาดได้แค่ไหน"
- Sensitivity: เปลี่ยนทีละตัว เช่น ลดผลประโยชน์ลง 20% หรือเพิ่มเงินลงทุน 10% แล้วดูว่า NPV ยังเป็นบวกไหม ตัวไหนเปลี่ยนนิดเดียวแล้ว NPV ร่วงมาก คือตัวที่ต้องเก็บข้อมูลให้แม่นที่สุด
- Scenario: ทำ 3 ชุด แย่ / ปกติ / ดี แล้วดูว่ากรณีแย่ธุรกิจยังรับได้ไหม
คำถามที่พบบ่อย
ระยะคืนทุนเท่าไรถึงเรียกว่าดี?
ขึ้นกับธุรกิจและอายุของสิ่งที่ลงทุน หลักคิดคือควรสั้นกว่าอายุการใช้งานพอสมควร และอยู่ในช่วงที่กระแสเงินสดของธุรกิจรับได้ ถ้าใช้ Payback ให้ใช้แบบคิดลด (Discounted Payback) จะใกล้ความจริงกว่า
อัตราคิดลดควรใช้กี่เปอร์เซ็นต์?
ไม่มีตัวเลขเดียวที่ใช้ได้ทุกธุรกิจ เริ่มจากต้นทุนเงินทุนจริง เช่น ดอกเบี้ยเงินกู้หลังภาษี หรือผลตอบแทนที่เจ้าของต้องการจากเงินก้อนนี้ แล้วบวกเพิ่มตามความเสี่ยงของโครงการ โครงการที่เสี่ยงกว่าธุรกิจเดิมควรใช้อัตราสูงกว่า
Excel มีฟังก์ชันให้ไหม?
มี ใช้ NPV() และ IRR() ได้ แต่ระวัง NPV() ของ Excel คิดลดตั้งแต่งวดแรก ต้องเอาเงินลงทุนปีที่ 0 มาบวกแยกนอกฟังก์ชัน
แหล่งอ้างอิง
- John R. Graham & Campbell R. Harvey, "The theory and practice of corporate finance: evidence from the field," Journal of Financial Economics 60 (2001) 187–243 — บทคัดย่อ
- Brealey, Myers & Allen, Principles of Corporate Finance — นิยามและข้อจำกัดของ NPV, IRR และ Payback
- ตลาดหลักทรัพย์แห่งประเทศไทย, การเงินธุรกิจขั้นสูง บทที่ 1 การวิเคราะห์และประยุกต์งบประมาณลงทุน (หลักสูตร CISA, 2565) — หลักการประมาณการกระแสเงินสดส่วนเพิ่ม การวิเคราะห์ความไวและสถานการณ์
📊 Feasibility & NPV (Excel)
กรอกตัวเลขโครงการ ได้กระแสเงินสด 10 ปี NPV IRR ระยะคืนทุน และตาราง Sensitivity ทันที
- ✓รองรับภาษี ค่าเสื่อม มูลค่าซาก เงินทุนหมุนเวียน
- ✓ระยะคืนทุนทั้งแบบธรรมดาและแบบคิดลด
- ✓ตาราง NPV เมื่อผลประโยชน์และอัตราคิดลดเปลี่ยน
บริการ: คำนวณความคุ้มค่า
เห็นตัวเลขคืนทุน ความเสี่ยง และจุดที่ต้องระวัง ก่อนตัดสินใจ