 Kittiphoom Som-Ang
สรุปสั้น ๆ
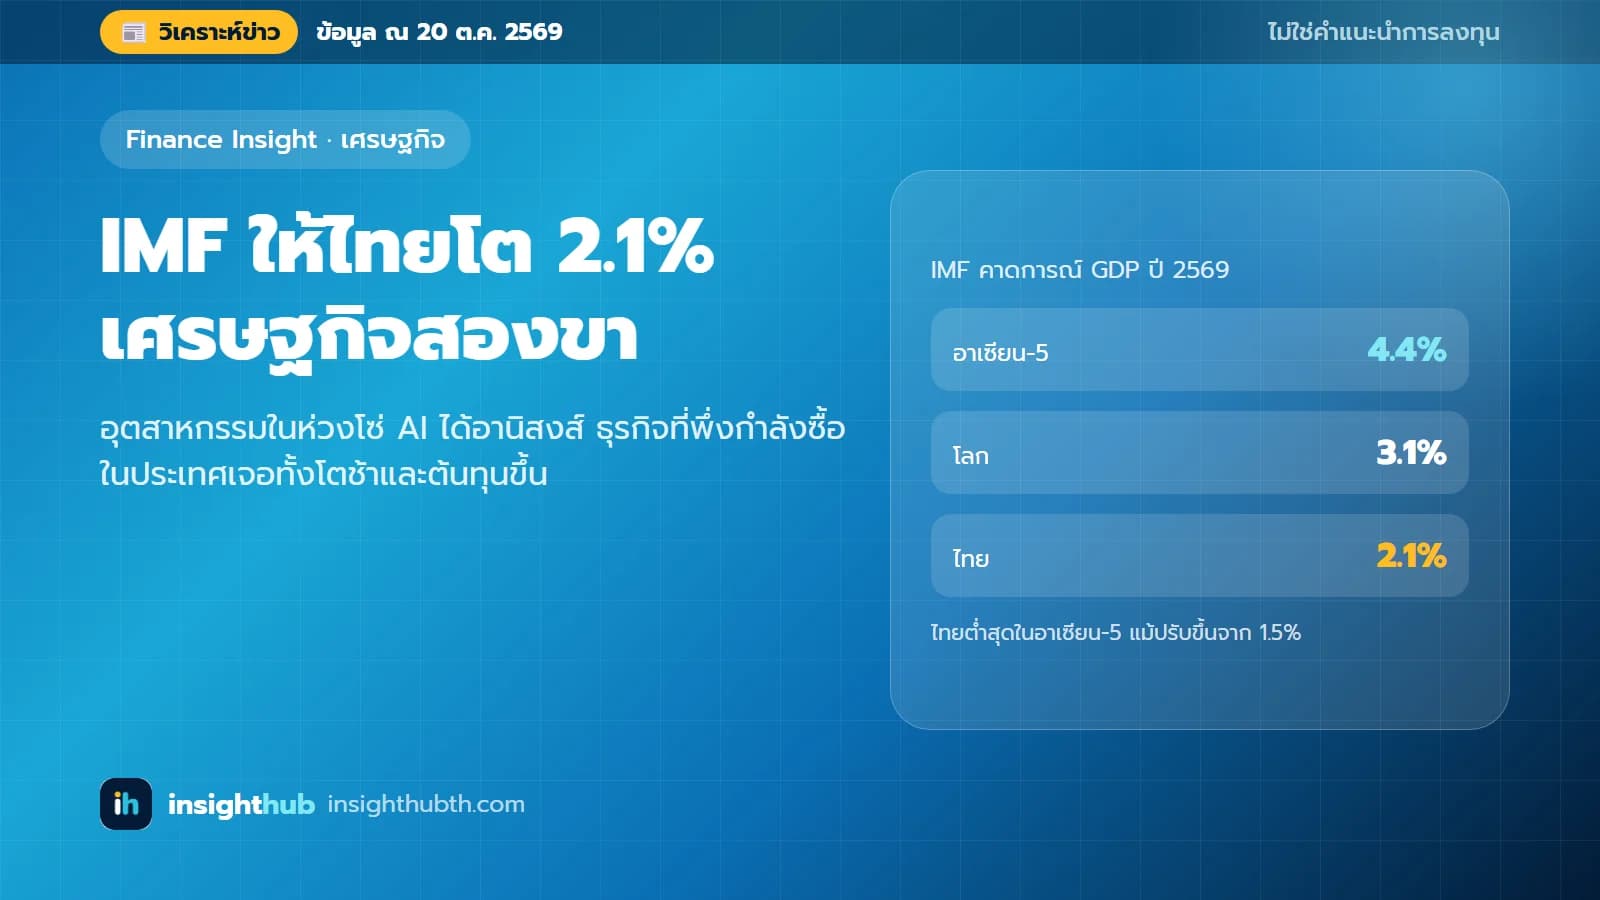
- ข่าว: IMF เผยแพร่รายงานแนวโน้มเศรษฐกิจโลก (World Economic Outlook) ฉบับเดือนตุลาคม 2569 ระหว่างการประชุมประจำปี IMF–ธนาคารโลกที่กรุงเทพฯ (12–18 ต.ค. 2569)
- ตัวเลขที่ควรรู้: GDP ไทยปี 2569 2.1% (ปรับขึ้นจาก 1.5% ในเดือน เม.ย. และ 1.9% ในเดือน ก.ค.) แต่ยัง ต่ำสุดในอาเซียน-5 ที่เฉลี่ย 4.4% เงินเฟ้อไทยพลิกจาก −0.1% เป็น 2.1% บัญชีเดินสะพัดพลิกจาก เกินดุล 3.0% เป็นขาดดุล 1.2% ของ GDP
- ผลกระทบ: อุตสาหกรรมที่อยู่ในห่วงโซ่ AI และอิเล็กทรอนิกส์ได้แรงส่ง ส่วนธุรกิจที่พึ่งกำลังซื้อในประเทศ ใช้พลังงานมาก หรือนำเข้าวัตถุดิบอาหาร เจอทั้ง ยอดขายโตช้าและต้นทุนเริ่มขึ้น ในเวลาเดียวกัน
ข่าวคืออะไร
IMF ประเมินว่าเศรษฐกิจโลกจะโตชะลอจาก 3.5% ในปี 2568 เหลือ 3.1% ในปี 2569 ก่อนฟื้นเป็น 3.4% ในปี 2570 สาเหตุหลักคือสงครามในตะวันออกกลางที่ทำให้ราคาพลังงานพุ่ง เงินเฟ้อโลกจึงขยับขึ้นจาก 4.1% เป็น 4.7%
ส่วนประเทศไทย IMF ปรับคาดการณ์ GDP ขึ้นติดต่อกันสามรอบ:
| รายงาน | GDP ไทยปี 2569 |
|---|---|
| Article IV (ก.พ. 2569) | 1.6% |
| WEO เม.ย. 2569 | 1.5% |
| WEO Update ก.ค. 2569 | 1.9% |
| WEO ต.ค. 2569 (ล่าสุด) | 2.1% (ปี 2570 ก็ 2.1%) |
เหตุผลที่ปรับขึ้นคือการส่งออกสินค้าอิเล็กทรอนิกส์และชิ้นส่วนที่เกี่ยวกับ AI ที่ดีกว่าคาด
ทำไมสำคัญ: ปรับขึ้นก็จริง แต่ยังโตช้ากว่าเพื่อนบ้านมาก
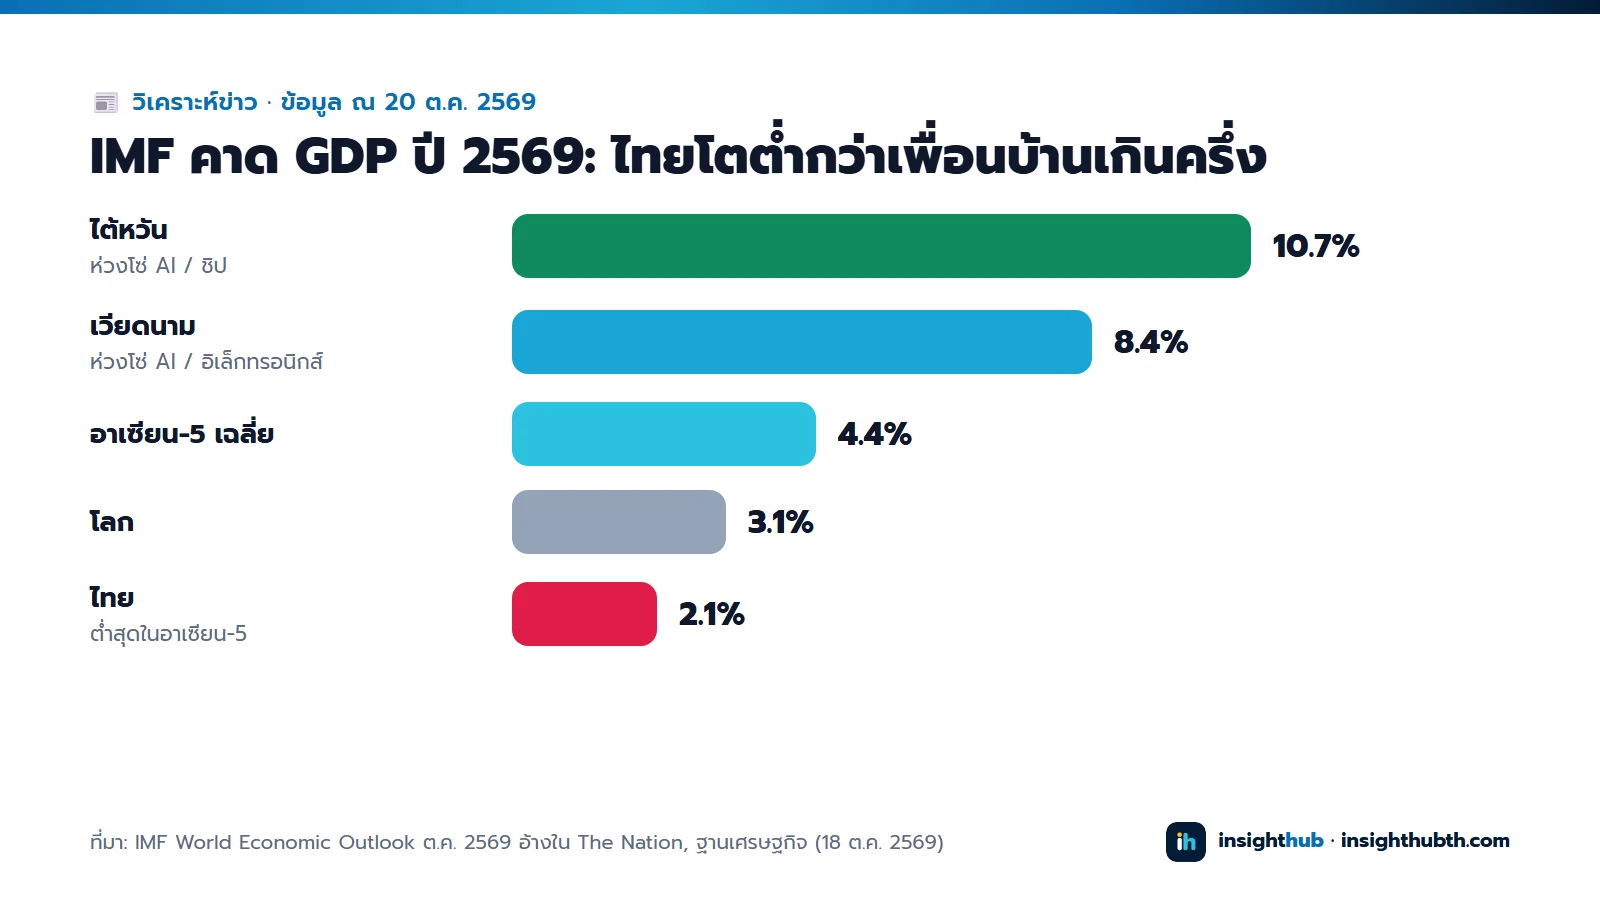
ประเทศที่โตเร็วในรอบนี้คือประเทศที่ฝังตัวอยู่ในห่วงโซ่การผลิตชิปและฮาร์ดแวร์ AI อย่างไต้หวันและเวียดนาม ไทยได้อานิสงส์เหมือนกันแต่ในสัดส่วนที่เล็กกว่า ขณะที่ธนาคารแห่งประเทศไทยประเมินศักยภาพการเติบโตของไทยไว้ราว 2.7% แปลว่า ปี 2569 ไทยยังโตต่ำกว่าศักยภาพของตัวเอง
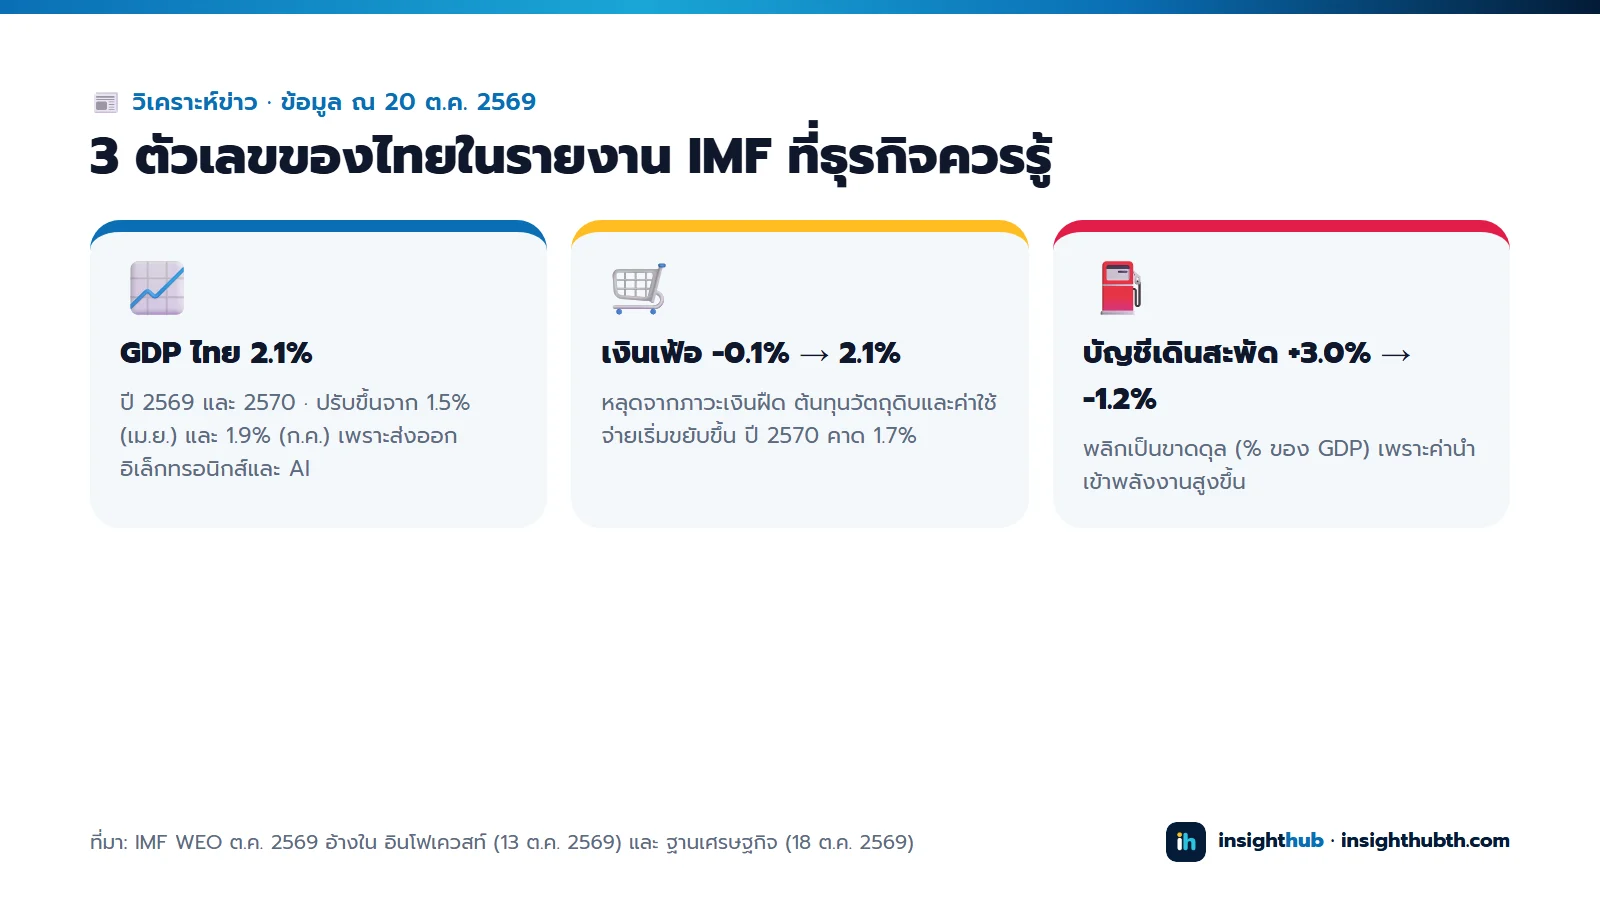
ข้อสังเกตของเรา: สามตัวเลขนี้เมื่ออ่านรวมกันบอกว่าเศรษฐกิจไทยกำลังเดิน "สองขา"
- ขาแรก ภาคส่งออกที่ผูกกับ AI โตดี และเป็นตัวที่ดึง GDP ทั้งประเทศขึ้น
- ขาที่สอง เศรษฐกิจในประเทศ โตช้า แต่ต้นทุนเริ่มขยับ เพราะเงินเฟ้อกลับมาเป็นบวกและไทยต้องจ่ายค่านำเข้าพลังงานแพงขึ้นจนบัญชีเดินสะพัดพลิกขาดดุล
ตัวเลข GDP เฉลี่ยทั้งประเทศ 2.1% จึงอาจไม่ได้สะท้อนสิ่งที่ธุรกิจส่วนใหญ่เจอจริง ธุรกิจที่อยู่ขาที่สองอาจรู้สึกว่าเศรษฐกิจแย่กว่าตัวเลขนี้
กระทบใครบ้าง
| กลุ่มอุตสาหกรรม / ประเภทธุรกิจ | ได้ / เสีย | กลไก | ตัวอย่างตัวเลข |
|---|---|---|---|
| ผู้ผลิตชิ้นส่วนอิเล็กทรอนิกส์ PCB ฮาร์ดดิสก์ และผู้รับช่วงผลิต (Supplier) ในห่วงโซ่นี้ | ได้ประโยชน์ | ความต้องการฮาร์ดแวร์ AI และศูนย์ข้อมูลทั่วโลกยังสูง | เป็นตัวหลักที่ทำให้ IMF ปรับ GDP ไทยขึ้นสามรอบ |
| โลจิสติกส์ นิคมอุตสาหกรรม บริการซ่อมบำรุงโรงงาน | ได้ประโยชน์รองลงมา | โตตามปริมาณการผลิตและการลงทุนของภาคส่งออก | ขึ้นกับสัดส่วนลูกค้าที่อยู่ในห่วงโซ่อิเล็กทรอนิกส์ |
| อุตสาหกรรมที่ใช้พลังงานเข้มข้น เช่น หลอมโลหะ ฉีดพลาสติก ห้องเย็น | เสีย | ราคาพลังงานโลกสูงจากสงครามตะวันออกกลาง ส่งผ่านมาที่ค่าเชื้อเพลิงและอาจรวมถึงค่าไฟในปี 2570 | ค่าใช้จ่ายพลังงานเป็นต้นทุนหลักต่อชิ้น |
| ร้านอาหาร ผู้ผลิตอาหารที่ใช้วัตถุดิบนำเข้า | เสีย | IMF ระบุว่าราคานำเข้าข้าวในตลาดโลกสูงขึ้นราว 50% และข้าวสาลีราว 37% นับจากเริ่มสงคราม | Food Cost สูงขึ้นแต่กำลังซื้อลูกค้าไม่ได้โตตาม |
| ค้าปลีก บริการ ธุรกิจที่ขายให้ผู้บริโภคในประเทศ | เสียปานกลาง | GDP ต่ำกว่าศักยภาพ รายได้ครัวเรือนโตช้า แต่ค่าครองชีพเริ่มขึ้นจากเงินเฟ้อ | ขึ้นราคาได้ยาก ส่วนต่างกำไรถูกบีบ |
| ท่องเที่ยวที่พึ่งตลาดตะวันออกกลาง หรือเส้นทางบินผ่านภูมิภาคนั้น | เสีย | ความไม่แน่นอนทางภูมิรัฐศาสตร์และค่าน้ำมันเครื่องบินสูง | ขึ้นกับสัดส่วนนักท่องเที่ยวจากภูมิภาคนั้น |
สมมติฐาน: วิเคราะห์ในระดับกลุ่มอุตสาหกรรมจากตัวเลขคาดการณ์ของ IMF ผลจริงของแต่ละธุรกิจต่างกันตามสัดส่วนส่งออก แหล่งวัตถุดิบ และโครงสร้างต้นทุน ภาพนี้อาจพลิกได้ถ้าสงครามคลี่คลายจนราคาพลังงานลดลงเร็ว หรือถ้าการลงทุนด้าน AI ทั่วโลกชะลอตัวแรง ซึ่ง IMF ประเมินว่ากรณีหลังอาจกด GDP โลกได้ถึง 0.4% ภายในปี 2571 และจะกระทบขาแรกของไทยโดยตรง
SME ควรทำอะไร
- รู้ว่าธุรกิจของเราอยู่ "ขาไหน" ดูว่ารายได้มาจากลูกค้าส่งออกหรือผู้บริโภคในประเทศกี่เปอร์เซ็นต์ จะได้ไม่ใช้ตัวเลข GDP เฉลี่ยวางแผน
- ทำงบประมาณปี 2570 โดยใส่เงินเฟ้อต้นทุนไว้ด้วย เช่น ถ้าต้นทุนรวมเดือนละ 1 ล้านบาท แล้วต้นทุนขึ้น 2% ตามเงินเฟ้อ จะเป็นเงินเพิ่มราว 20,000 บาทต่อเดือน หรือ 240,000 บาทต่อปี ต้องดูว่าขึ้นราคาได้เท่าไร หรือต้องลดต้นทุนส่วนไหนชดเชย
- ทบทวนราคาขายและส่วนต่างกำไรต่อสินค้า (Contribution Margin) สินค้าที่ส่วนต่างบางจะถูกบีบก่อนเมื่อต้นทุนขึ้น
- ลดการพึ่งพาวัตถุดิบหรือพลังงานจากแหล่งเดียว หาผู้ขายสำรอง หรือดูโอกาสปรับประสิทธิภาพการใช้พลังงาน
- ถ้าเป็นผู้รับช่วงผลิต (Supplier) ให้ภาคอิเล็กทรอนิกส์ ช่วงนี้คือโอกาสขยายฐานลูกค้า แต่ควรประเมินความเสี่ยงถ้าความต้องการ AI ชะลอ ก่อนลงทุนเพิ่มกำลังการผลิตด้วยเงินกู้ (วิธีประเมินความคุ้มค่าการลงทุน)
สิ่งที่ควรจับตาต่อ
- ราคาพลังงานและสถานการณ์ตะวันออกกลาง ตัวแปรหลักของเงินเฟ้อและบัญชีเดินสะพัดไทย
- ตัวเลขส่งออกอิเล็กทรอนิกส์รายเดือน ว่าแรงส่งจาก AI ยังต่อเนื่องหรือเริ่มชะลอ
- นโยบายดอกเบี้ยของ ธปท. เมื่อเงินเฟ้อกลับมาเป็นบวกแต่เศรษฐกิจยังโตต่ำกว่าศักยภาพ
- IMF WEO Update ฉบับเดือน ม.ค. 2570 ว่าจะปรับตัวเลขไทยต่อหรือไม่
แหล่งอ้างอิง
- IMF, World Economic Outlook (ต.ค. 2569) และ press briefing
- อินโฟเควสท์, IMF ปรับคาดการณ์ GDP ไทย (13 ต.ค. 2569) — GDP ไทย 2.1% ปี 2569–2570 เงินเฟ้อ 2.1% และ 1.7%
- ฐานเศรษฐกิจ, IMF ประเมินเศรษฐกิจไทย (18 ต.ค. 2569) — บัญชีเดินสะพัด +3.0% → −1.2% ของ GDP
- The Nation Thailand, IMF outlook — เปรียบเทียบอาเซียน-5 และประเทศในห่วงโซ่ AI
- CNBC, IMF–World Bank Annual Meetings in Bangkok (12 ต.ค. 2569)
- The Standard, เปรียบเทียบคาดการณ์ GDP ไทยจาก IMF และธนาคารโลก
ผู้เขียนไม่มีส่วนได้เสียทางการเงินกับหน่วยงานหรือบริษัทที่กล่าวถึงในบทความนี้
บริการ: คำนวณความคุ้มค่า
เห็นตัวเลขคืนทุน ความเสี่ยง และจุดที่ต้องระวัง ก่อนตัดสินใจ