 Kittiphoom Som-Ang
สรุปสั้น ๆ
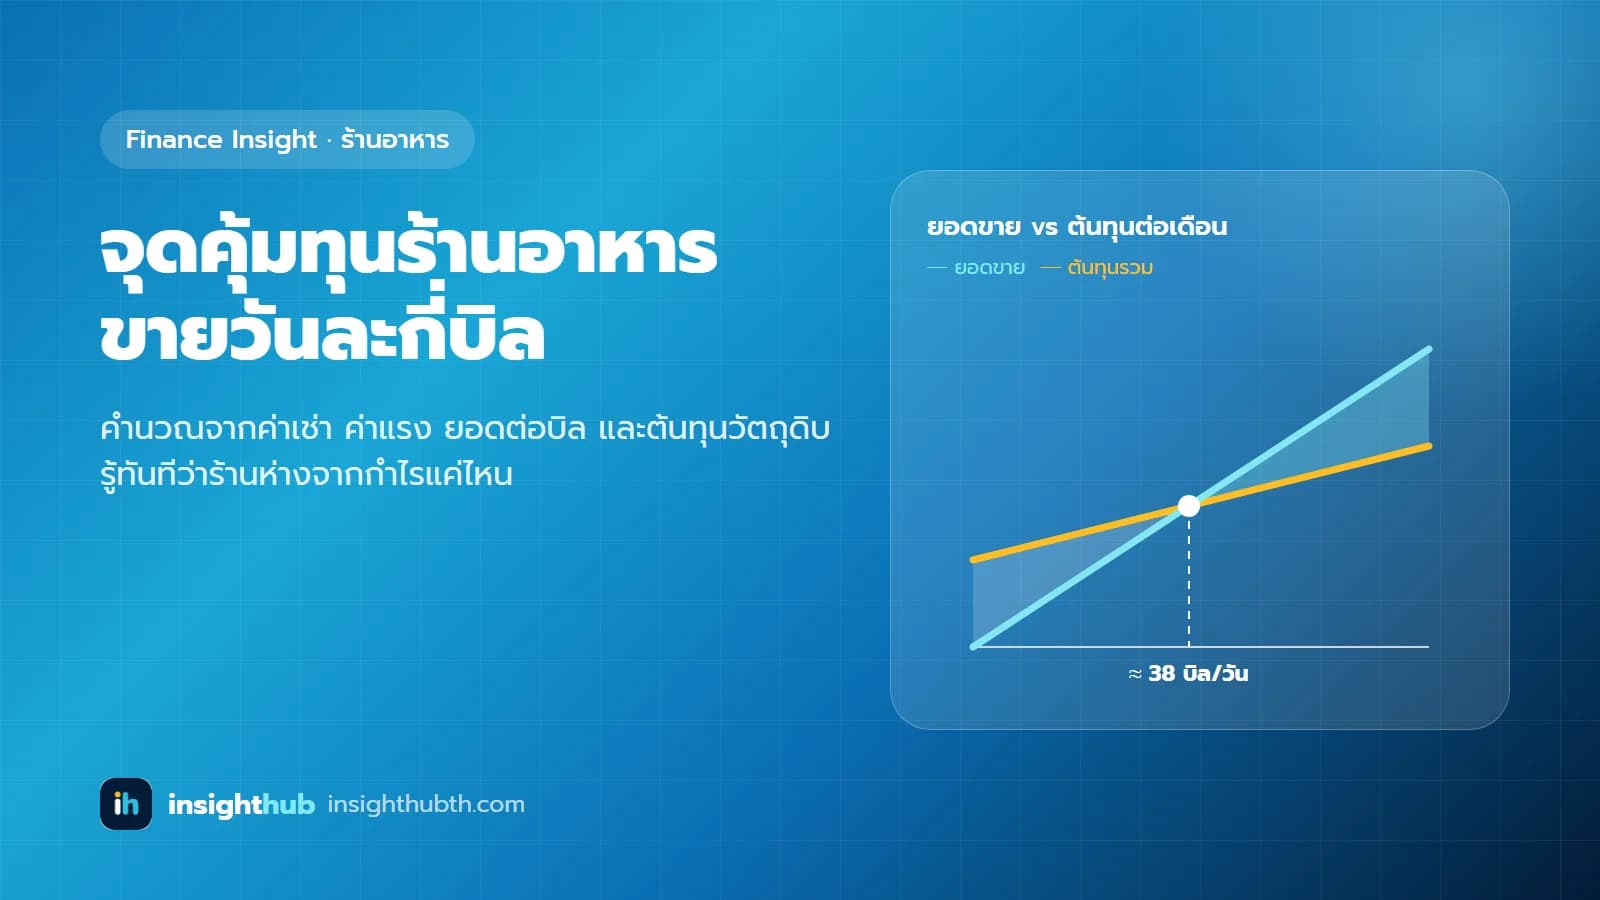
จุดคุ้มทุน คือยอดขายที่ทำให้ร้านไม่กำไรไม่ขาดทุน สูตรที่ใช้ได้กับร้านอาหาร คาเฟ่ และร้านค้าทั่วไป:
ยอดขายจุดคุ้มทุนต่อเดือน = ค่าใช้จ่ายคงที่ต่อเดือน ÷ (1 − ต้นทุนผันแปร %)
บิลต่อวันที่ต้องขาย = ยอดขายจุดคุ้มทุน ÷ ยอดเฉลี่ยต่อบิล ÷ วันเปิดร้านต่อเดือน
ตัวอย่างร้านที่มีค่าใช้จ่ายคงที่ 110,000 บาท/เดือน ต้นทุนผันแปร 38% บิลละ 180 บาท เปิด 26 วัน ต้องขาย ประมาณ 38 บิลต่อวัน ถึงจะเริ่มไม่ขาดทุน
ใส่ตัวเลขร้านของคุณได้ทันทีที่ เครื่องคำนวณจุดคุ้มทุนร้านค้า ฟรี
ทำไมเจ้าของร้านควรรู้ตัวเลขนี้ตอนนี้
ศูนย์วิจัยกสิกรไทยประเมินว่าปี 2569 ร้านอาหารและเครื่องดื่มทั่วประเทศจะมี เกิน 700,000 ร้าน ตลาดยังโตราว 3.9% แต่ชะลอลงต่อเนื่อง ช่วง 8 เดือนแรกมีการ ยกเลิกจดทะเบียนกิจการ 491 ราย เพิ่มขึ้น 11% ขณะที่ราคาอาหารและเครื่องดื่มปรับขึ้นราว 10–15% ตามต้นทุน
เมื่อแข่งกันหนักและต้นทุนขึ้น ร้านที่รู้ว่า "ต้องขายวันละกี่บิล" จะเห็นปัญหาก่อนเงินสดหมด และรู้ว่าควรแก้ที่ราคา ต้นทุน หรือค่าใช้จ่ายคงที่
แยกต้นทุนร้านให้ถูกก่อนคำนวณ
| ประเภท | ความหมาย | ตัวอย่างในร้านอาหาร |
|---|---|---|
| ค่าใช้จ่ายคงที่ | จ่ายเท่าเดิมทุกเดือน ขายได้หรือไม่ได้ก็ต้องจ่าย | ค่าเช่า เงินเดือนพนักงานประจำ ค่าผ่อนอุปกรณ์ อินเทอร์เน็ต ค่าโปรแกรม POS เงินเดือนเจ้าของร้าน |
| ต้นทุนผันแปร | ขึ้นลงตามยอดขาย คิดเป็น % ของยอดขาย | วัตถุดิบ บรรจุภัณฑ์ ค่า GP แอปเดลิเวอรี่ ค่าธรรมเนียมบัตร ค่าคอมพนักงาน |
| กึ่งคงที่ | มีฐานคงที่ แต่เพิ่มเมื่อขายมากขึ้น | ค่าไฟ ค่าน้ำ ค่าแก๊ส — แยกส่วนฐานไปไว้คงที่ ส่วนที่เพิ่มไปไว้ผันแปร |
ตัวอย่างการคำนวณ
ร้านอาหารตามสั่งขนาดกลาง: ค่าเช่า 35,000 ค่าแรง 60,000 ค่าใช้จ่ายคงที่อื่น 15,000 บาท/เดือน ต้นทุนผันแปร 38% ของยอดขาย ยอดเฉลี่ย 180 บาท/บิล เปิด 26 วัน/เดือน ตอนนี้ขายได้วันละ 70 บิล
- ค่าใช้จ่ายคงที่ = 35,000 + 60,000 + 15,000 = 110,000 บาท/เดือน
- ทุก 1 บาทที่ขายได้ เหลือไว้จ่ายค่าใช้จ่ายคงที่ 1 − 0.38 = 0.62 บาท
- ยอดขายจุดคุ้มทุน = 110,000 ÷ 0.62 ≈ 177,400 บาท/เดือน
- บิลต่อวัน = 177,400 ÷ 180 ÷ 26 ≈ 38 บิล/วัน
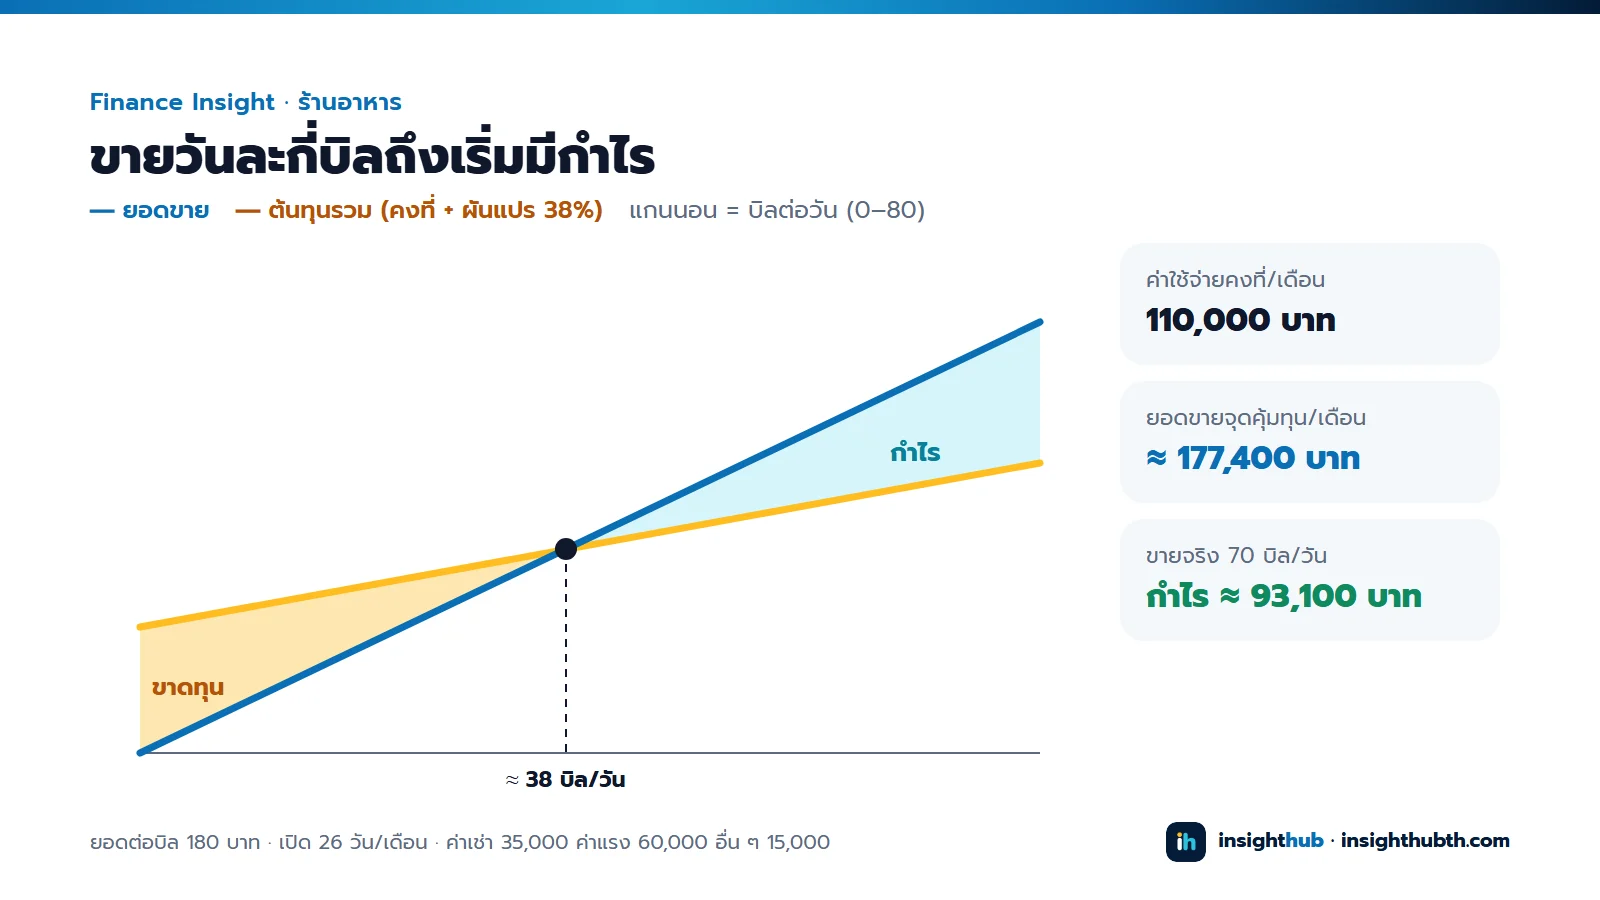
ร้านนี้ขายจริง 70 บิล/วัน ยอดขาย 327,600 บาท/เดือน กำไรก่อนภาษีราว 93,100 บาท/เดือน
ระยะปลอดภัย: ยอดตกได้อีกแค่ไหน
ระยะปลอดภัย (Margin of Safety) = (บิลจริง − บิลจุดคุ้มทุน) ÷ บิลจริง
ร้านตัวอย่าง = (70 − 38) ÷ 70 ≈ 46% แปลว่ายอดขายลดลงได้เกือบครึ่งก่อนจะเริ่มขาดทุน ถ้าระยะปลอดภัยต่ำกว่า 20% ช่วงหน้าฝนหรือช่วงเงียบอาจทำให้ขาดทุนได้ทันที
ค่า GP แอปเดลิเวอรี่ ขยับจุดคุ้มทุนมากกว่าที่คิด
ถ้าร้านเดียวกันขายผ่านแอป 40% ของยอดขาย และเสียค่า GP 30% ต้นทุนผันแปรจะเพิ่มขึ้น 0.4 × 30% = 12 จุด จาก 38% เป็น 50%
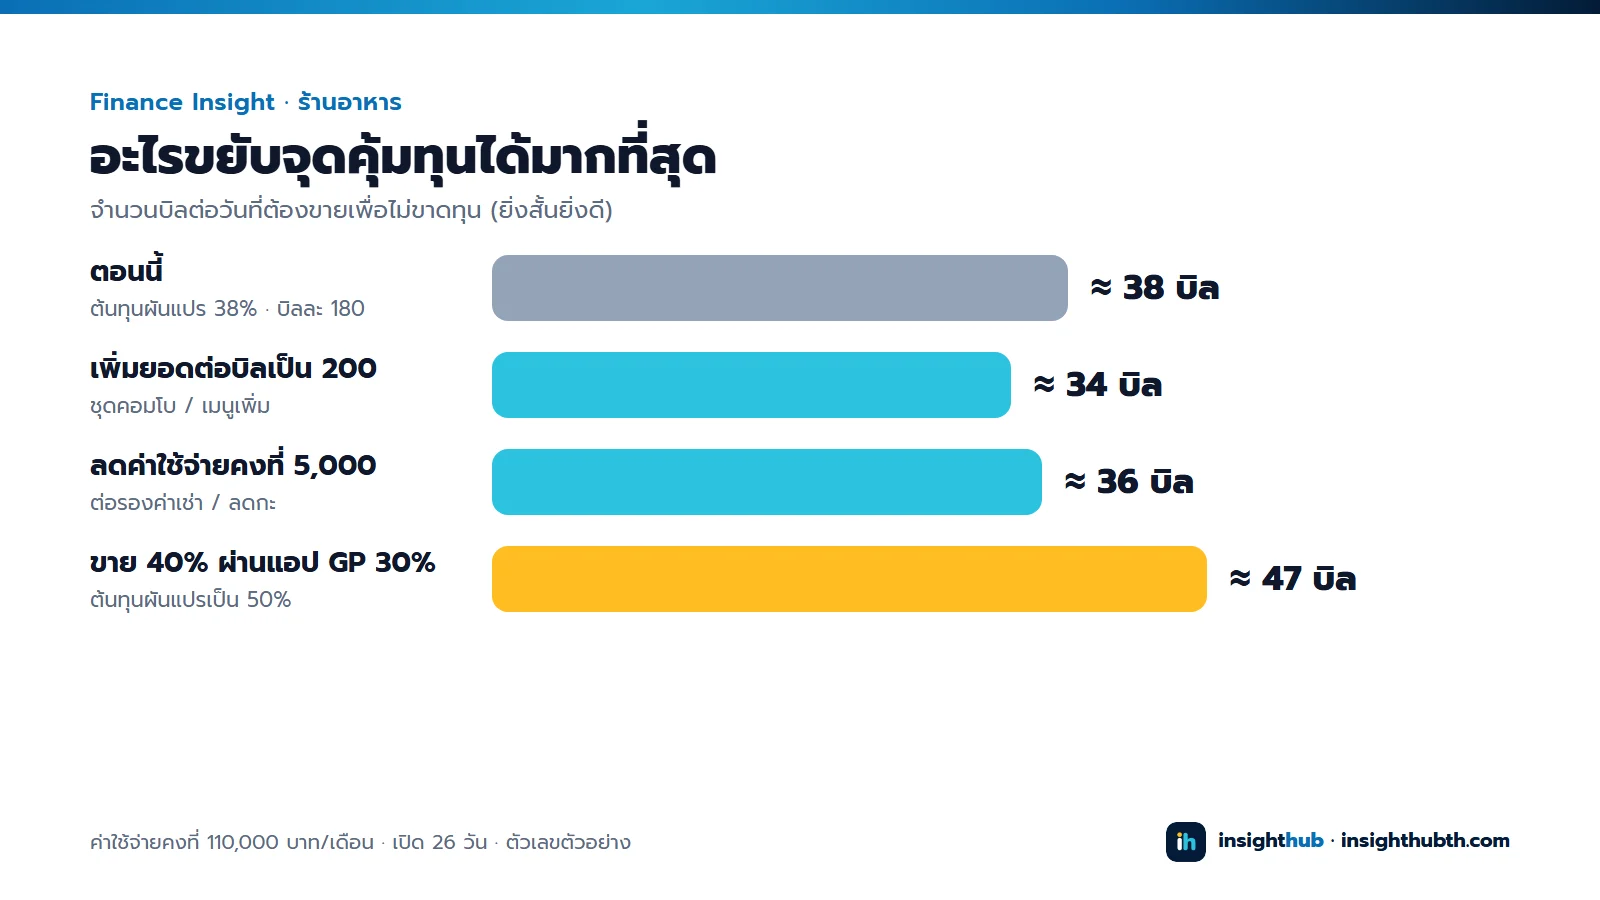
จุดคุ้มทุนจะกลายเป็น 110,000 ÷ 0.50 = 220,000 บาท/เดือน หรือ ประมาณ 47 บิล/วัน เพิ่มขึ้นเกือบ 10 บิลทั้งที่ค่าเช่าและค่าแรงเท่าเดิม ร้านที่ขายผ่านแอปเยอะจึงควรตั้งราคาในแอปแยกจากหน้าร้าน หรือทำเมนูที่กำไรต่อจานสูงสำหรับแอปโดยเฉพาะ
3 ทางลดจุดคุ้มทุน
| ทางเลือก | ผลต่อจุดคุ้มทุน (ร้านตัวอย่าง) | ตัวอย่างวิธีทำ |
|---|---|---|
| เพิ่มยอดต่อบิล 180 → 200 บาท | 38 → ≈ 34 บิล/วัน | ชุดคอมโบ เมนูเครื่องดื่มคู่ เพิ่มท็อปปิ้ง |
| ลดต้นทุนผันแปร | ทุก 1 จุดที่ลดได้ ลดจุดคุ้มทุนราว 1.6% | คุมสูตรและปริมาณ ลดของเสีย ต่อรองราคาวัตถุดิบ |
| ลดค่าใช้จ่ายคงที่ 5,000 บาท | 38 → ≈ 36 บิล/วัน | ต่อรองค่าเช่า จัดกะพนักงานตามช่วงขายดี |
ในตัวอย่างนี้ การเพิ่มยอดต่อบิลได้ผลมากที่สุด และมักทำได้เร็วกว่าการย้ายทำเลหรือลดคน
ข้อผิดพลาดที่พบบ่อย
- ไม่นับเงินเดือนตัวเอง ร้านดูมีกำไร แต่จริง ๆ เจ้าของทำงานฟรี
- ใช้ยอดเฉลี่ยทั้งเดือน ทั้งที่วันธรรมดากับเสาร์อาทิตย์ต่างกันมาก ควรดูบิลต่อวันแยกวัน
- ลืมค่า GP และค่าธรรมเนียม ทำให้ต้นทุนผันแปรต่ำกว่าความจริง
- ไม่อัปเดตเมื่อวัตถุดิบขึ้นราคา ต้นทุนผันแปรที่ขยับ 3–5 จุดเปลี่ยนจุดคุ้มทุนได้ชัดเจน
คำถามที่พบบ่อย
ร้านเปิดใหม่ควรใช้ตัวเลขอะไร?
ใช้ค่าใช้จ่ายคงที่จริงตามสัญญาเช่าและจำนวนพนักงานที่วางแผน ส่วนต้นทุนผันแปรให้คำนวณจากสูตรอาหารทีละเมนู แล้วเผื่อของเสียเพิ่มอีกเล็กน้อยในช่วงแรก
จุดคุ้มทุนต่างจากระยะคืนทุนอย่างไร?
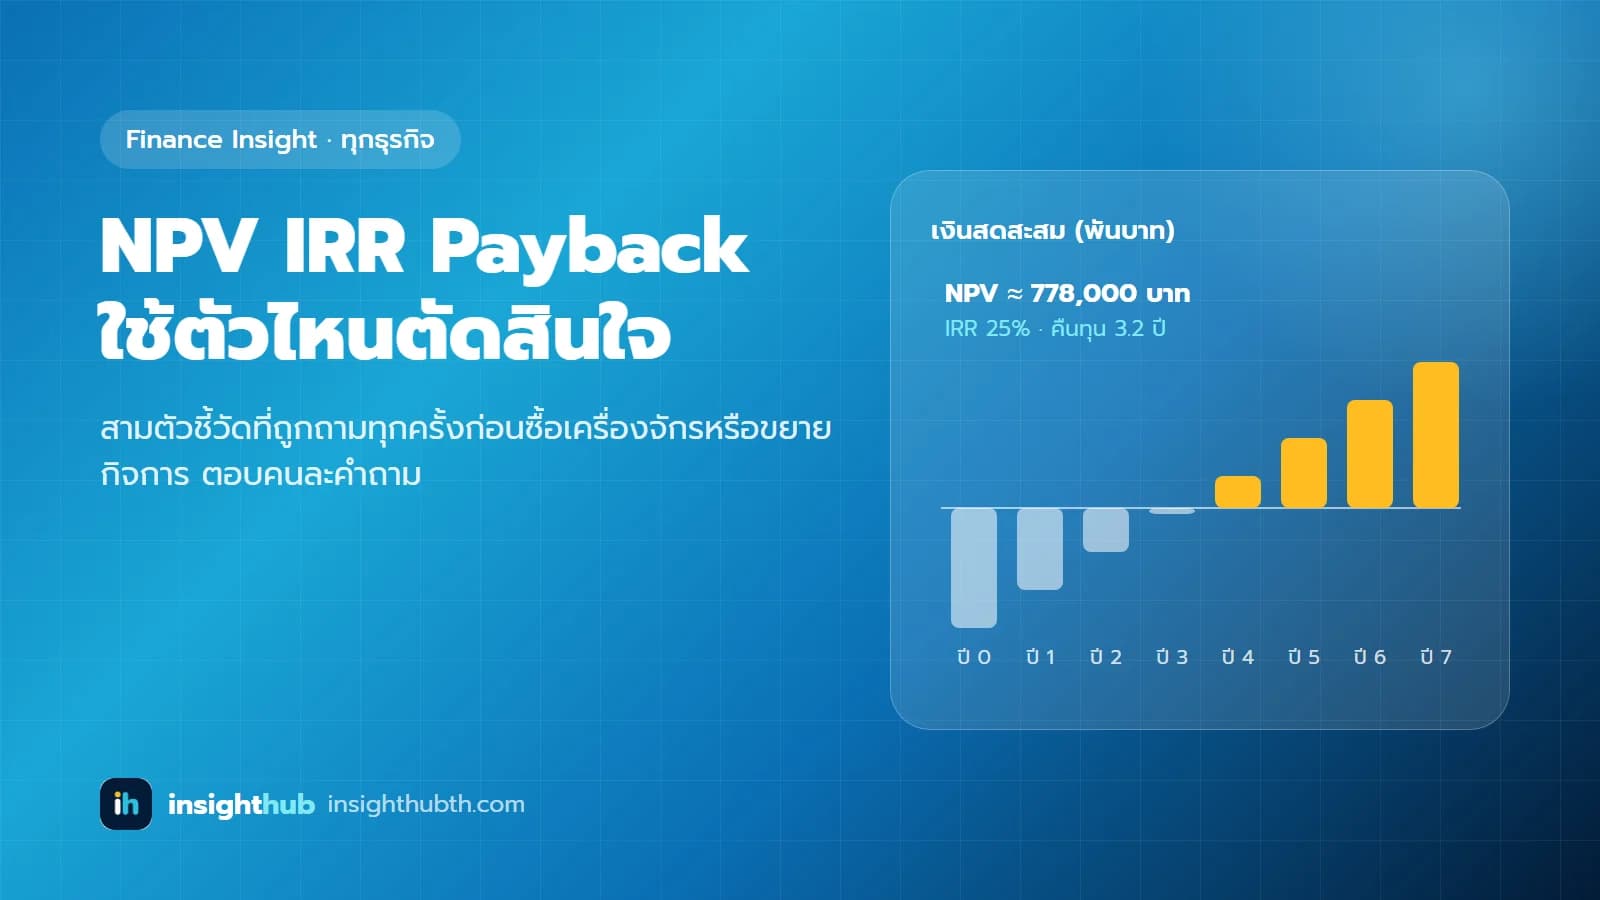
จุดคุ้มทุนตอบว่า "เดือนนี้ต้องขายเท่าไรถึงไม่ขาดทุน" ส่วนระยะคืนทุนตอบว่า "เงินลงทุนเปิดร้านจะได้คืนในกี่ปี" ถ้าจะคำนวณระยะคืนทุน ดูบทความ NPV, IRR, Payback
ควรทบทวนตัวเลขบ่อยแค่ไหน?
อย่างน้อยเดือนละครั้ง และทุกครั้งที่ปรับราคา เปลี่ยนเมนู หรือวัตถุดิบหลักขึ้นราคา ถ้าร้านใช้ระบบ POS ที่ดูยอดขายรายวันได้ จะเห็นได้ทันทีว่าวันไหนต่ำกว่าจุดคุ้มทุน
แหล่งอ้างอิง
- ศูนย์วิจัยกสิกรไทย อ้างใน Post Today, ธุรกิจร้านอาหารปี 2569 (15 ก.ย. 2569) — จำนวนร้าน การจดทะเบียนและยกเลิกกิจการ ราคาอาหารที่ปรับขึ้น
- การวิเคราะห์ต้นทุน–ปริมาณ–กำไร (Cost-Volume-Profit Analysis) ในตำราบัญชีบริหาร เช่น Horngren's Cost Accounting
📊 Feasibility & NPV (Excel)
กรอกตัวเลขโครงการ ได้กระแสเงินสด 10 ปี NPV IRR ระยะคืนทุน และตาราง Sensitivity ทันที
- ✓รองรับภาษี ค่าเสื่อม มูลค่าซาก เงินทุนหมุนเวียน
- ✓ระยะคืนทุนทั้งแบบธรรมดาและแบบคิดลด
- ✓ตาราง NPV เมื่อผลประโยชน์และอัตราคิดลดเปลี่ยน
บริการ: คำนวณความคุ้มค่า
เห็นตัวเลขคืนทุน ความเสี่ยง และจุดที่ต้องระวัง ก่อนตัดสินใจ